Un exemple chiffré éclaire mieux cette question qu’un long développement. Si la durée d’épargne pèse lourd dans le résultat, le montant que vous y consacrez ne doit pas pour autant être sous-évalué.
Beaucoup d’épargnants ouvrent un support de retraite par capitalisation pour un montant symbolique, ne le réévaluent jamais par la suite et pensent avoir traité la question de leur retraite : c’est une erreur. À mesure que votre carrière progresse, il vous sera sans doute plus facile d’intensifier cet effort, soit en relevant vos cotisations, soit par des versements complémentaires.
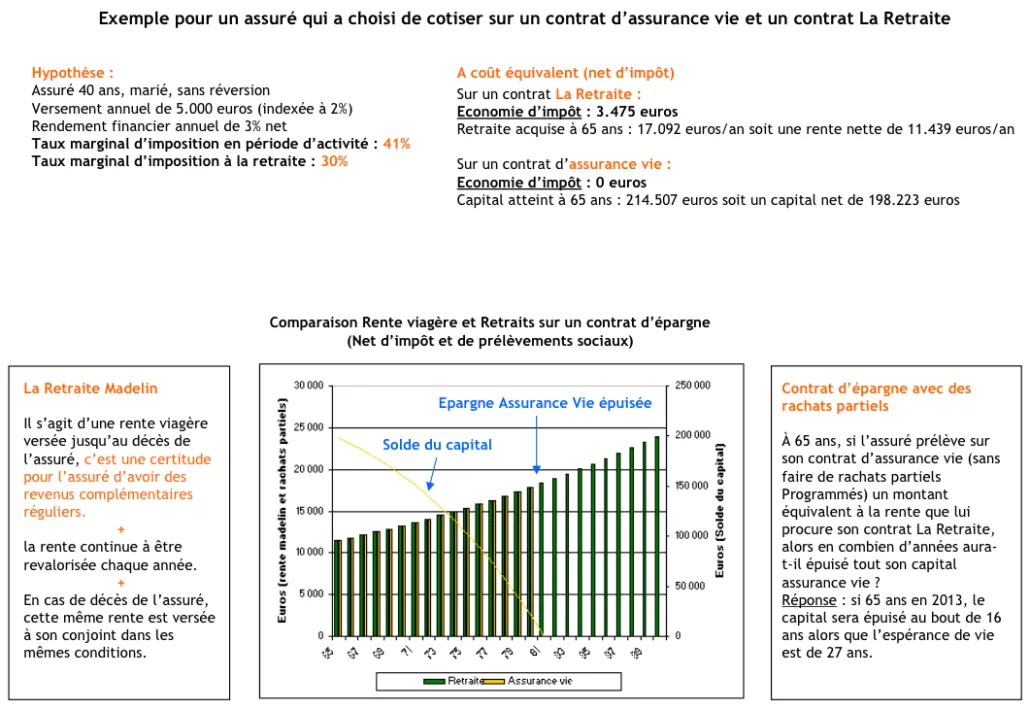
À titre de repère, le contrat de retraite Madelin, prédécesseur du PER (fermé à la souscription depuis le 1er octobre 2020), affichait en 2019 un encours moyen de 42 600 € au moment de la liquidation (capital constitué destiné à être converti en rente). Dans la plupart des cas, une telle somme est très loin de procurer une retraite complémentaire convenable.
DR VIDAL 30 ans 1 enfant Pacsé
Propriétaire de sa résidence principale depuis 1 an
BNC 100 000 €
Impôt sur le revenu 16 572 € (taux marginal imposition 30%)
Il ouvre un PER alimenté à hauteur de 400 € par mois, avec une rente réversible à 100 % en faveur de son conjoint (son épouse ne travaille pas).
Impôt sur le revenu économisé chaque année : 1 440 € (30 % de 4 800 €)
Hypothèses : contrat la Retraite 20 de Générali ; épargne investie pour 50 % sur le fonds en euros (rémunération supposée de 2 %) et pour 50 % en unités de compte (3 supports actions, rémunération supposée de 5 %) ; cotisations indexées de 2 % par an.
Avec ces hypothèses, le Dr VIDAL percevrait à 65 ans une rente de 10 979 €, soit 915 € par mois, brut de prélèvements sociaux. Cette rente serait ensuite revalorisée chaque année : à 70 ans, elle atteindrait par exemple 14 050 €. Sa retraite CARCDSF s’en trouverait majorée d’un quart au moins. Autre possibilité : recevoir un capital de 420 276 € (avant impôt sur le revenu et imposition des plus-values), qu’il fractionnerait selon ses besoins.
En cas de décès avant 65 ans, la retraite prévue serait versée en totalité à son épouse, avec exonération des cotisations. Si le décès survenait une fois la retraite prise, elle continuerait de recevoir la rente entière. La réversion à 100 % est ici indispensable : le couple étant pacsé, le conjoint ne peut prétendre à aucune réversion de la CARCDSF.
Si une invalidité survenait en cours de carrière et empêchait le Dr VIDAL d’exercer la chirurgie dentaire, il n’aurait plus de cotisations à verser jusqu’à 65 ans, âge auquel sa retraite lui serait servie sur la base de 915 € brut par mois.
Pour raisonner en euros constants, on peut refaire le calcul sans revalorisation des cotisations (lesquelles sont, de fait, indexées sur le plafond de la Sécurité sociale), soit 400 € par mois pendant 35 ans : la rente du Dr VIDAL s’établirait alors à 8 270 €, c’est-à-dire 689 € par mois, ou le capital à 316 576 € avant impôt.
Qu’en serait-il avec un départ plus tardif ? Pour obtenir la même retraite (915 € par mois, cotisations indexées de 2 % par an), le Dr VIDAL devrait verser 919 € par mois en ouvrant son PER à 40 ans, et 1 088 € par mois en l’ouvrant à 45 ans. Le temps est donc bien le facteur déterminant.


 Vous détenez depuis peu un contrat PER et, après lecture de ces dix points, vous doutez de la qualité du support retenu ou souhaitez en contrôler les caractéristiques essentielles ? Sachez d’abord que la loi autorise à tout moment le transfert d’un PER d’un organisme vers un autre.