
LES SOLUTIONS PROFESSIONNELLES
Trois réformes de l’épargne salariale se sont succédé, en 2001 (loi Fabius), en 2003 (loi Fillon) puis en 2005 (loi Breton). Depuis, les chirurgiens-dentistes, comme les autres professions médicales libérales, profitent pleinement des avantages de ce dispositif. Le forfait social applicable au PEE et au PERCO, qui atteignait 20 % sur l’intéressement et les abondements, a disparu le 1er janvier 2019 pour les entreprises de moins de 50 salariés. La loi Pacte du 22 mai 2019 a enfin créé le PERECO (également appelé PER entreprise), qui succède au PERCO, en ouvrant notamment la déduction des versements volontaires.
PEE, PERECO, abondements, intéressement, participation : ces outils ont de réels attraits, et pourtant assez peu de cabinets dentaires y recourent. C’est pourquoi nous jugeons utile d’en peser, cabinet par cabinet, les avantages et les inconvénients, pour le praticien comme pour ses collaborateurs salariés.
4 sources d’alimentation :
- Versements volontaires
- Abondements
- Intéressement
- Participation
2 plans pour recevoir l’épargne :
- PEE (terme fiscal 5 ans)
- PERECO (terme : départ à la retraite)
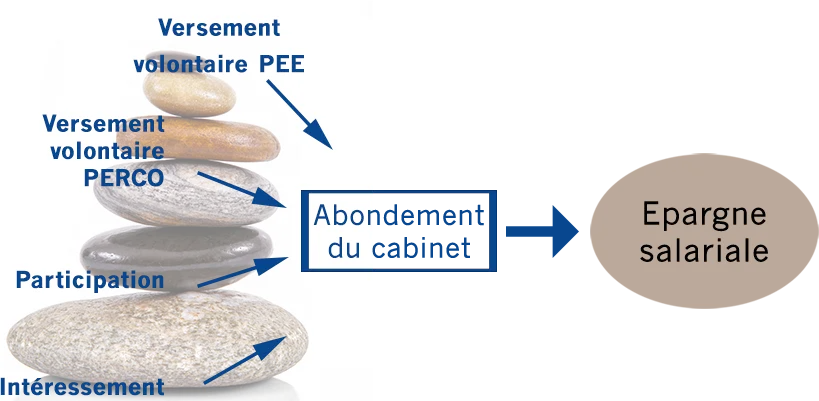
Le praticien ne peut profiter lui-même de l’épargne salariale dans son cabinet dentaire qu’à une condition : avoir au moins un salarié, présent pendant une durée minimale au cours de l’exercice. Le dispositif, une fois en place, profite dans les mêmes conditions au chirurgien-dentiste et à son ou ses salariés.
Les sommes placées sur un PEE ou un PERECO sont votre propriété directe et définitive. Elles sont investies dans des fonds communs de placement, dont vous choisissez le niveau de risque en fonction de votre sensibilité financière.
L’intéressement : il associe financièrement le chirurgien-dentiste et ses salariés aux résultats du cabinet. Les sommes versées à ce titre ne supportent pas de charges sociales (URSSAF et CARCDSF pour le praticien ; charges patronales et salariales pour le salarié). La prime d’intéressement est due au praticien et à son salarié dès lors que les conditions prévues par l’accord sont réunies. Cet accord est conclu pour une durée de 1 à 5 ans.
Le bénéficiaire dispose aussitôt de sa prime. S’il la verse sur le plan d’épargne entreprise (PEE) ou sur le plan d’épargne retraite d’entreprise collectif (PERECO, ex-PERCO), elle n’est pas soumise à l’impôt sur le revenu, et le cabinet peut la compléter par un abondement (environ 3 800 € pour le PEE, environ 7 700 € pour le PERECO en 2026).
Le DR VIDAL exerce en BNC et emploie une assistante dentaire à mi-temps :
Une prime d’intéressement de 5 000 € est due lorsque le chiffre d’affaires (recettes encaissées) dépasse 300 000 €. Elle se partage au prorata du temps de travail de l’assistante et du chirurgien-dentiste, soit ici 1/3 pour l’assistante (1 667 €) et 2/3 pour le praticien (3 333 €).
Le DR DURAND est gérant majoritaire d’une SELARL ; le cabinet emploie une salariée à mi-temps, ainsi que son conjoint (conjoint collaborateur ou salarié), lui aussi à mi-temps :
Une prime d’intéressement de 6 000 € est due lorsque le résultat net avant impôt dépasse 20 000 €. Elle est répartie à parts égales : 2 x 2 000 € pour le couple et 2 000 € pour l’assistante.
L’abondement : il s’agit d’une somme que le cabinet ajoute aux versements effectués par le praticien et par ses salariés sur un plan d’épargne d’entreprise (PEE) et/ou sur un plan d’épargne retraite collectif (PERECO). Il vise à favoriser l’épargne dans l’entreprise, sous un régime fiscal avantageux.
Son régime est celui de l’intéressement : pas de charges sociales, pas d’impôt sur le revenu pour le bénéficiaire, et une charge déductible pour le cabinet.
Les règles de fonctionnement
L’abondement n’a rien d’obligatoire. Tout cabinet dentaire doté d’un plan d’épargne collectif (PEE et/ou PERECO) peut l’instaurer, quelle que soit sa forme. Il reste un dispositif collectif : il ne peut être ni individualisé, ni réservé à certains salariés, et moins encore au seul praticien. En bénéficient le chirurgien-dentiste et l’ensemble de ses collaborateurs salariés dont l’ancienneté atteint au moins 3 mois.
Sans versement volontaire du bénéficiaire, aucun abondement n’est possible ; ce versement provient de l’intéressement ou d’une épargne personnelle.
Son taux peut varier selon l’origine des sommes versées par les bénéficiaires (intéressement ou versement volontaire).
La règle d’abondement peut être revue unilatéralement d’une année sur l’autre, et même supprimée. Le praticien garde ainsi la main, chaque année, sur les règles appliquées.
Plafonds applicables
L’abondement du cabinet peut atteindre 3 fois (300 %) les sommes versées par les bénéficiaires (intéressement, versements volontaires), sans dépasser le plafond légal fixé chaque année :
pour le PEE, 8 % au plus du plafond annuel de la sécurité sociale (PASS), soit 3 844,80 euros en 2026 ;
pour le PERECO, 16 % au plus du PASS, soit 7 690 euros en 2026.
Seules les sommes issues de l’intéressement sont abondées, au taux de 300 %. L’assistante reçoit 1 667 €(*) de prime d’intéressement ; elle n’en place que 600 €(*) sur son PEE et dépense aussitôt le reste, soit 1 067 €(*). Le praticien, lui, affecte une partie de ses 3 333 € de prime : 1 133 € (*) sur son PEE et 2 000 € (*) sur le PERECO.
La salariée reçoit sur son PEE un abondement de 1 800 €(*) (3 fois 600 €).
Le chirurgien-dentiste reçoit 3 399 € (*) sur son PEE (3 fois 1 133 €) et 6 000 €(*) sur son PERECO (3 fois 2 000 €).
(*) hors CSG/CRDS
Ici, seuls les versements volontaires sont abondés, au taux de 300 %. La collaboratrice choisit de ne transférer que 300 € de son compte personnel vers le PEE ; l’abondement qu’elle reçoit s’arrête donc à 900 €(*).
Le DR DURAND et son conjoint cherchent, eux, à tirer le meilleur parti de l’abondement sur les deux plans. Chacun prélève sur son compte personnel 1 000 € + 2 000 €, répartis entre le PEE et le PERECO. En retour, le cabinet abonde les versements de chacun pour un montant de
9 000 €(*) (3 000 € sur le PEE et 6 000 € sur le PERECO).
Au total, le couple aura apporté 6 000 € de ses deniers et reçu du cabinet 18 000 € (*) sans impôt : la somme est déductible des charges du cabinet et n’entre pas dans le revenu imposable.
(*) hors CSG/CRDS
Les versements volontaires ont deux origines possibles (la participation, propre aux structures importantes, n’est pas abordée ici)
1/ Le compte bancaire personnel du praticien ou de ses salariés. Programmés ou ponctuels, ces versements peuvent intervenir à tout moment ; c’est la formule la plus couramment retenue dans les cabinets dentaires.
2/ La prime d’intéressement, lorsque son bénéficiaire la place sur ses plans d’épargne (PEE/PERECO).
Ces deux sources réunies ne peuvent excéder 25 % de la rémunération brute annuelle du bénéficiaire.
Le mode de rémunération des gérants de SELARL a été modifié : les actes techniques relèvent désormais des BNC, tandis que les actes de gestion de la société relèvent de l’ART 62, l’administration tolérant que cette seconde part soit évaluée à 5 % de l’ensemble. Or c’est la seule rémunération de gérance (ART 62) qui sert d’assiette au plafond de 25 %. Un chirurgien-dentiste peut donc atteindre très vite cette limite.
Exemple : un chirurgien-dentiste perçoit 100 000 € de rémunération de gérance. La part retenue au titre de la « gestion » de la société est de 5 000 €, et 25 % de 5 000 € = 1 250 €. Abondé au maximum de 300 % (3 750 €), ce versement conduit tout juste au plafond autorisé sur un PEE (8 % de 48 060 € = 3 844,80 € en 2026). Le versement volontaire reste alors dans la limite de 25 % de la rémunération de gérance admise par l’administration fiscale.
Si sa rémunération est inférieure à 100 000 €, le praticien devra réduire l’abondement versé par sa société afin de respecter ce plafond de 25 %.
L’épargne salariale repose sur deux plans, qui diffèrent par la durée pendant laquelle les sommes restent bloquées.
PEE : les sommes sont bloquées 5 ans (un versement de l’année N devient disponible en N+5, un versement de l’année N+1 en N+6…), hors les 14 cas de déblocage anticipé (voir le tableau de la fiche sur les plans d’épargne)
PERECO : l’épargne est disponible à la retraite ; le bénéficiaire choisit alors de la recevoir, en totalité, en capital ou en rente viagère. 7 cas de déblocage anticipé sont prévus.
Avec l’un comme avec l’autre, vous vous constituez une épargne à laquelle votre cabinet contribue, sous un régime fiscal et social avantageux.
Sources d’alimentation : versements individuels facultatifs, intéressement, abondement.
Votre cabinet peut n’ouvrir qu’un seul plan, le PEE, ou bien réunir les deux, PEE et PERECO.
Les deux plans peuvent suivre la même gestion financière ou des gestions distinctes, au moyen de fonds communs de placement (FCP) ou de profils de placement (prudent, équilibré, dynamique…).
 À la différence d’une assurance vie, par exemple, ces plans ne proposent pas de fonds en euros : le recours aux fonds communs de placement est obligatoire. Le PERECO ayant la retraite pour horizon, une part de fonds assez dynamiques est recommandée lorsque la fin de votre activité est encore éloignée. Des prélèvements automatiques ont en outre pour effet de lisser les performances.
Il existe enfin des gestions pilotées : chaque année, votre épargne y est arbitrée automatiquement d’après votre âge, la part des fonds prudents augmentant à mesure que la retraite approche.