
LES SOLUTIONS PROFESSIONNELLES
Au moment des versements : participation, intéressement, abondement
- CSG/CRDS au taux de 9,7 % : elle est retenue sur les sommes brutes attribuées au salarié ; pour le chirurgien-dentiste, c’est le cabinet qui la règle à l’URSSAF.
- Forfait social : le changement majeur date de 2019. Fixé jusque-là à 20 % dans la plupart des situations, son taux est aujourd’hui de 0 % pour les TPE (loi de financement de la sécurité sociale pour 2019, du 22 décembre 2018, applicable depuis le 1er janvier 2019). La mesure vaut pour toutes les primes versées à partir de 2019, que le cabinet mette en place un dispositif ou qu’il dispose déjà d’accords.
Deux illustrations :
- Le chirurgien-dentiste perçoit 4 000 € d’intéressement et les place sur son PEE : la seule charge du cabinet est la CSG/RDS de 9,7 %, soit 388 € au total.
- Un salarié du cabinet, une assistante dentaire par exemple, reçoit 1 000 € brut d’intéressement qu’il affecte à son PEE : après 9,7 % de CSG/CRDS, 903 € y sont effectivement versés. Le paiement de la CSG/RDS incombe au cabinet.
 Pour le chirurgien-dentiste, l’abondement reçu sur un PERECO s’impute sur l’enveloppe fiscale de la retraite professionnelle, celle qui sert aussi à la retraite Loi Madelin.
L’abondement se porte en ligne 43 de votre déclaration 2035 (divers à déduire, case CT). En société, tout abondement s’enregistre au débit du compte 647 (autres charges sociales), pour son montant brut.
Avec la loi Pacte du 22 mai 2019 (PER disponible depuis le 1er octobre 2019), les versements personnels de l’épargnant sur son PERECO (PER d’entreprise) ont changé de régime, et le changement est important : leur déduction est désormais possible. Les sommes versées volontairement sur un PER d’entreprise pendant une année sont déductibles à 100 % du revenu imposable de la même année ; pour un libéral imposé en BNC, le plafond applicable est celui du Madelin (art. 154 bis du CGI). Tout titulaire ayant le statut de travailleur non salarié (TNS) a ainsi la faculté d’alimenter son PER à hauteur de 10 % de son bénéfice imposable, retenu dans la limite de 8 fois le plafond annuel de la Sécurité sociale (PASS), puis de 15 % supplémentaires calculés sur la part de ce bénéfice située entre 1 et 8 fois le PASS.
La somme déduite se reporte ensuite en ligne BU de la liasse 2035.
Pour un exercice en société (SELARL / art. 62 du CGI), les versements volontaires déductibles suivent l’un des deux circuits fiscaux ci-dessous :
. La société règle elle-même les versements volontaires : votre expert-comptable majore alors d’autant votre rémunération de gérance, et vous portez ces versements en déduction, ligne NS ou NT, dans votre déclaration d’impôt sur le revenu. L’effet fiscal se constate dans ce cas au niveau de l’impôt sur les sociétés.
. Vous réglez les versements volontaires sur vos deniers personnels : ils se déduisent, là encore, en ligne NS ou NT, et le gain se retrouve directement dans le montant de votre impôt, à proportion de votre taux marginal d’imposition.
Au moment de la sortie :
Que les avoirs sortent d’un PEE à l’issue des cinq ans, d’un PERECO au départ en retraite ou à l’occasion d’un cas de déblocage anticipé, le seul prélèvement est la CSG/CRDS appliquée aux plus-values, au taux de 17,2 %.
Exemple : à l’échéance des 5 ans, le chirurgien-dentiste retire 6 000 €, dont 1 000 € de versements volontaires et 3 000 € d’abondement. La plus-value atteint donc 2 000 € et la CSG/CRDS correspondante 344 €.
Il lui reste ainsi 5 656 €, nets d’impôt sur le revenu.
S’agissant du nouveau PERECO, le prélèvement forfaitaire unique (31,4 % depuis le 1er janvier 2026) frappe les plus-values ; quant aux versements volontaires, ils deviennent imposables à l’impôt sur le revenu lorsqu’ils avaient été déduits.
Droits de succession
Au décès de l’épargnant, les avoirs détenus sur un plan d’épargne entreprise (PEE et ancien PERCO) supportent les droits de succession. Le nouveau PERECO fait exception lorsqu’il est souscrit sous forme de contrat d’assurance : il relève alors de la fiscalité de l’assurance (article 990 I ou 757 B du CGI, d’après l’âge de l’épargnant à la date du décès).
L’intérêt fiscal et social de l’épargne salariale
Deux exemples simplifiés, présentés ci-dessous, permettent de mesurer ce que l’épargne salariale apporte sur le plan fiscal et social :
- Arbitrage entre une hausse de l’appointement (BNC) du chirurgien-dentiste et un versement en épargne salariale.
TNS
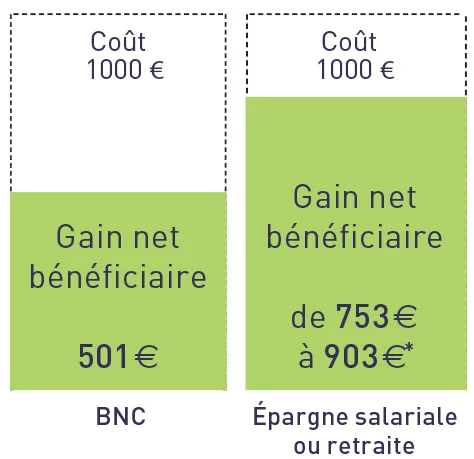
Hypothèses : salarié (charges patronales de 45%, charges salariales de 23% yc CSG-CRDS, TMI 14%),
TNS (charges 30%, TMI 30%) ; *forfait social à 0%, à 16%, à 20%.
Salariée du cabinet
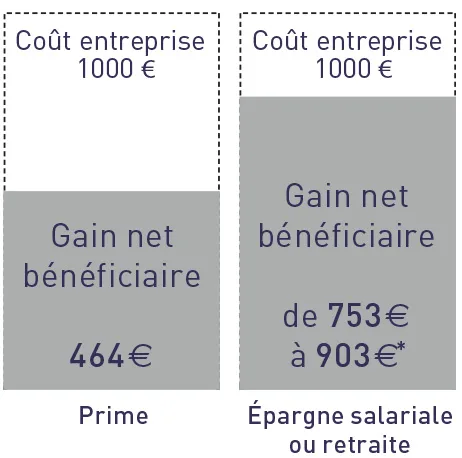
Hypothèses : salarié (charges patronales de 45%, charges salariales de 23% yc CSG-CRDS, TMI 14%),
TNS (charges 30%, TMI 30%) ; *forfait social à 0%, à 16%, à 20%.

Dans un cas comme dans l’autre, cette efficacité, et le rendement global qui en découle, se paient par de la patience : 5 ans seulement pour le PEE, jusqu’à l’âge de la retraite pour le PERECO, avec toutefois un atout considérable, la perception d’un capital net d’impôt. Les cas de sortie anticipée sont en outre nombreux : 14 pour le PEE et 7 pour le PER d’entreprise collectif (6 accidents de la vie et l’achat de la résidence principale).
 Le forfait social, qui atteignait 20 % dans la plupart des cas, a disparu le 1er janvier 2019 : pour les entreprises de moins de 50 salariés, la participation, l’intéressement et l’abondement supportent donc un taux de 0 %.
L’épargne salariale y gagne nettement en attrait et en rentabilité interne.