LES SOLUTIONS PROFESSIONNELLES
Le 11 avril 2019, le Parlement a définitivement adopté une réforme de grande portée, qui assouplit notamment le fonctionnement des produits d’épargne retraite.
Plusieurs ordonnances, prises au cours de l’été qui a suivi, ont ensuite donné naissance à un nouveau support de retraite : le plan d’épargne retraite (PER).
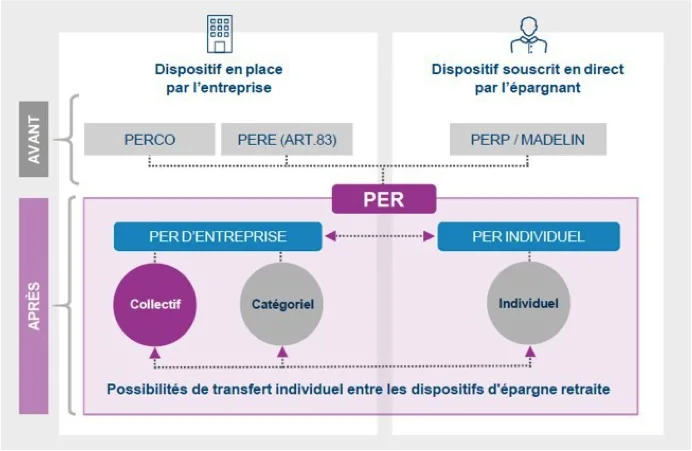
Créé par la loi Pacte, le PER existe depuis le 1/10/2019 sous la forme de 3 produits : un produit individuel, qui succède au PERP et au contrat Madelin, et 2 produits d’entreprise, l’un collectif (ex-PERCO), l’autre catégoriel (ex-ART83). Il accompagne l’épargnant pendant toute sa vie professionnelle, même s’il change d’employeur ou de métier.
Deux de ces produits seulement intéressent le chirurgien-dentiste : le PER individuel et, si une épargne salariale existe dans votre cabinet dentaire, le PER d’entreprise collectif à adhésion facultative (ex-PERCO).
Votre PER vous suit d’un bout à l’autre de votre carrière, en particulier lorsque vous changez de statut.
Le tableau suivant retrace cette évolution :
Le PER demeure d’abord un outil de préparation de la retraite : l’épargne n’est disponible que le jour où vous liquidez vos régimes obligatoires (CARCDSF, AG2R…).
Avec le PER individuel, la sortie en capital devient possible à la retraite : c’est la principale nouveauté. Le contrat Madelin et le PERP n’autorisaient jusque-là que la rente, le PERP admettant seulement un capital limité à 20 % au maximum.
Un obstacle de taille disparaît ainsi pour les praticiens résolument hostiles à la rente. À l’échéance, vous choisirez entre la rente, le capital, une combinaison des deux ou encore un capital versé en plusieurs fractions annuelles.
La loi prévoit en outre des cas de déblocage anticipé, en capital, avant la retraite. Les principaux sont :
- le décès du conjoint ;
- l’invalidité du titulaire ;
- la liquidation judiciaire.
Si le titulaire du PER décède, le capital constitué est transmis dans le cadre fiscal très avantageux de l’assurance vie : hors droits de succession pour le conjoint, ou après un abattement de 152 500 € pour tout autre bénéficiaire désigné (si décès avant 70 ans).
 L’achat de la résidence principale (sans qu’il s’agisse nécessairement de la première) permet aussi de débloquer le PER. Cette faculté, déjà ouverte à l’épargne salariale, n’existait pas pour le contrat Madelin.
Attention toutefois : en cas de déblocage pour l’achat de la résidence principale, le capital supporte l’impôt sur le revenu et les plus-values la flat tax (31,4 % depuis le 1er janvier 2026 : 12,8 % d’impôt + 18,6 % de prélèvements sociaux). Avec un taux marginal d’imposition élevé (41 % par exemple), l’opération mérite donc d’être examinée de près.
Le dispositif retenu par le législateur n’est pas simple. Il applique un grand principe de la fiscalité française : une somme déduite à l’entrée est en général imposée à la sortie.
Comme sous le régime Madelin, vos versements sur le PER sont déductibles de votre BNC, ou de votre rémunération de gérance (art. 62 du CGI) si vous exercez en SELARL. À la sortie, le capital est soumis à l’impôt sur le revenu ; si vous optez pour la rente viagère, elle est imposée avec vos revenus après un abattement de 10 %, à la manière d’une pension de retraite.
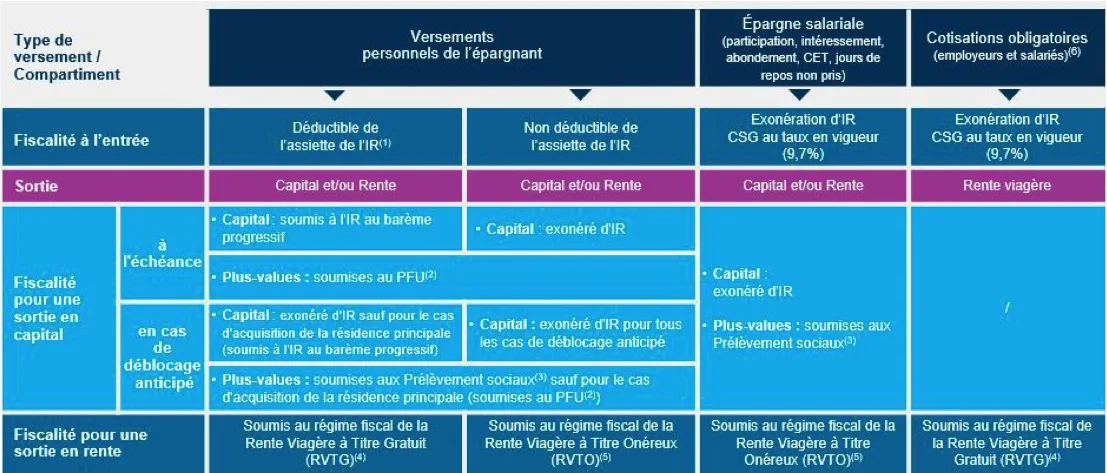
Une possibilité nouvelle concerne le compartiment épargne salariale du PER (ex-PERCO) : le praticien peut désormais déduire ses versements volontaires, lesquels seront en contrepartie soumis à l’impôt sur le revenu à la sortie.
Depuis que le forfait social (20 %) a été supprimé sur les abondements d’épargne salariale des petites entreprises, cette épargne présente un réel intérêt.
Rappelons que les abondements versés par le cabinet au profit du chirurgien-dentiste, plafonnés à 11 534 € par an en 2026 (3 844,80 € sur le PEE et 7 690 € sur le PER d’entreprise collectif), sont perçus en capital nets d’impôt ; seules les plus-values supportent les prélèvements sociaux.
Cette formule suppose cependant que le praticien emploie au moins un salarié, par exemple une assistante dentaire.
 Le PER individuel n’évite donc pas l’imposition du capital et des plus-values à la sortie ; un retrait fractionné vous permet néanmoins d’étaler cette charge fiscale sur quelques années.
S’agissant du PER d’entreprise à adhésion facultative (ex-PERCO), l’épargnant a tout intérêt à détenir déjà une assurance vie de plus de 8 ans. Elle accueillera, à la retraite, ce capital défiscalisé et lui servira ensuite, grâce aux intérêts, des revenus presque entièrement défiscalisés, le capital étant de surcroît logé dans un cadre très favorable à la transmission.