Tél. : 0 977 831 377 / 0 671 537 731
Medica assurances
  • Le cabinet
    • Qui sommes-nous
    • Des chirurgiens-dentistes parlent de nous
  • Prévoyance
    • Comprendre
      • L’essentiel de la prévoyance
      • L’approche de la prévoyance
      • Bien choisir son contrat
      • Les erreurs à éviter
      • Bilan de vos garanties
    • Régimes obligatoires
      • Cotisations de début d’activité
      • Prestations de la CARCDSF
      • Indemnités journalières CPAM
      • Maladie et prestations familiales
      • Maternité
      • Démarches d’installation
    • Garanties
      • Garanties entre associés
      • Loi Madelin et prévoyance
      • Prévoyance et maternité
      • Accident du travail, maladie professionnelle
      • Garanties accidents de la vie
      • Complémentaire santé
    • Selon votre statut
      • Salarié ou collaborateur
      • Titulaire de cabinet ou associé
  • Retraite
    • Régimes obligatoires
      • Cotisations en début d’activité
      • Cotisations en cours d’activité
      • Dispenses de cotisations
      • Vos prestations
      • Exemples de retraite
      • Statut du conjoint
    • Votre stratégie
      • État des lieux et projection
      • Constituer sa retraite
      • La phase de restitution
      • Des règles de bon sens
      • Bilan retraite
      • À l’heure de la retraite
    • Solutions professionnelles
      • Vue d’ensemble
      • La loi Pacte et le PER
      • Épargne salariale
      • Acheter les murs de son cabinet
    • Solutions personnelles
      • Vue d’ensemble
      • Assurance vie
      • Immobilier locatif
      • Autres pistes en immobilier
      • Comparatif des solutions
  • Emprunt et patrimoine
    • Assurance emprunteur
      • L’assurance de vos emprunts
      • Tarifs et garanties
      • Votre diagnostic
    • Financement
      • Le financement du chirurgien-dentiste
      • Le contexte bancaire
      • Garanties bancaires
      • Crédit hypothécaire
      • Lexique du crédit
      • Votre demande de crédit
    • Patrimoine
      • Gestion de votre patrimoine
      • Exemple d’intervention
      • Votre diagnostic
  • Vos salariés
    • Couverture santé
    • Prévoyance des salariés
    • Diagnostic santé de vos salariés
  • Simulateurs
    • Prévoyance et cotisations
      • Prévoyance, première installation
      • Prévoyance, vitesse de croisière
      • Cotisations sociales des premières années
    • Retraite et épargne
      • Flash retraite CARCDSF
      • Disponible fiscal Madelin
      • Épargne salariale
      • Épargne
    • Fiscalité et emprunt
      • Taux marginal d’imposition
      • Assurance vie
      • Prêt
      • Tous les simulateurs
  • Diagnostics
    • Prévoyance et santé
      • Prévoyance du chirurgien-dentiste libéral
      • Complémentaire santé
      • Cabinet de groupe
    • Retraite et épargne
      • Retraite CARCDSF
      • Audit de votre contrat PER
      • Épargne salariale
    • Emprunt, patrimoine, salariés
      • Assurance emprunteur
      • Patrimoine
      • Santé de vos salariés
  • Contact
  • Menu Menu
Vous êtes ici : Accueil1 / Retraite2 / Solutions professionnelles pour améliorer sa retraite3 / La retraite Madelin4 / FAIRE LE BON CHOIX

LES SOLUTIONS PROFESSIONNELLES

La retraite MadelinTaux marginal d’impositionVotre disponible fiscalFaire le bon choixAudit de votre contrat

À savoir

Depuis le 1er octobre 2020, les contrats de retraite Madelin ne sont plus ouverts à la souscription : ils ont été remplacés par le plan d’épargne retraite (PER). Les contrats déjà ouverts continuent de fonctionner, peuvent encore recevoir des versements et peuvent être transférés vers un PER. Cette page s’adresse aux chirurgiens-dentistes qui détiennent encore un contrat Madelin ; pour un nouveau projet, consultez notre page « Faire le bon choix PER ».

Retraite Madelin : bien choisir son contrat

Loi Madelin : ses atouts et ses limites

Les atouts

  • Une rente viagère vous est garantie une fois votre activité au cabinet dentaire arrêtée : c’est l’atout premier de la Loi Madelin, qui apporte une réponse certaine à la question de votre retraite future. Disposer, à ce moment-là, de revenus complémentaires réguliers est essentiel, car vos ressources régulières chutent alors fortement et le contrat règle définitivement une bonne part de cette baisse. L’épargne est capitalisée à votre seul profit, de sorte que vos cotisations échappent aux aléas de la répartition. Plus qu’une simple épargne, il s’agit de s’assurer un complément de revenu qui tient compte de l’allongement de la durée de vie.
  • Dès la souscription, les contrats les mieux conçus fixent le montant de la rente que vous percevrez à la retraite, ce qui sécurise fortement l’effort d’épargne consenti.
  • Le gain fiscal joue sans délai : pendant la phase de constitution, plus votre imposition est lourde, plus il pèse. L’économie d’impôt devient ainsi appréciable dès que le taux marginal d’imposition atteint 30 %.
  • Votre famille est protégée : par le jeu de la réversion, la rente est versée à votre conjoint, que vous soyez mariés ou non, y compris si le décès survient avant la retraite. En cas de décès de l’assuré, les contrats prévoient aussi, le plus souvent, des annuités certaines au profit des enfants.
  • Si une incapacité ou une invalidité frappe l’assuré, un contrat Retraite Madelin de qualité le dispense de régler ses cotisations : l’assureur prend le relais de l’épargnant. Un accident ou une maladie ne remet donc pas en cause la retraite par capitalisation, qui reste acquise.

Les limites

  • Tant que le contrat est en phase de constitution, les sommes restent bloquées, hormis en cas de liquidation judiciaire ou d’invalidité de 2e et 3e catégories de la Sécurité sociale ; à la retraite, elles sont restituées en rente et non en capital. Le revers a son bon côté : le capital accumulé ne risque pas d’être dépensé avant l’heure. Mieux vaut néanmoins, dans tous les cas, partager son effort d’épargne entre deux enveloppes fiscales au minimum, l’une d’elles (assurance vie, épargne salariale…) devant donner accès à un véritable capital le jour du départ.
  • Les versements obéissent à une obligation de régularité. La contrainte gênerait un praticien dont l’activité et les revenus varieraient beaucoup d’une année à l’autre, situation peu fréquente en exercice dentaire. Elle a aussi sa vertu : en imposant, d’une certaine façon, un effort d’épargne maintenu sur la durée, elle offre le moyen le plus sûr de réunir une somme conséquente pour la retraite.

À quel praticien la retraite Madelin convient-elle ?

Avant de consacrer une épargne à la Loi Madelin, plusieurs conditions méritent d’être vérifiées :

  • Supporter une imposition assez lourde, c’est-à-dire un taux marginal d’imposition (TMI) d’au moins 30 %, afin que la déduction des cotisations versées produise tout son effet.

 tranche marginale d'impositionQu’est-ce que le TMI ?

  • Exercer en libéral de façon pérenne, ce qui suppose que l’activité du cabinet dentaire soit déjà « lancée ».
  • Être, si possible, déjà propriétaire de son logement : un emprunt immobilier lourd absorbe une part équivalente de ce que vous pouvez mettre de côté. Il importe donc de bien mesurer, au préalable, votre capacité d’épargne régulière.
  • Décider sans attendre plutôt que de reporter d’une année sur l’autre : un démarrage précoce accroît l’effet de levier lié à la capitalisation des intérêts et rend « indolore » l’effort nécessaire pour relever sensiblement votre retraite.

Combien épargner pour obtenir un complément de retraite significatif ?

Un exemple chiffré répond mieux à la question qu’un long développement. Deux paramètres comptent : la durée, qui est décisive, et le juste calibrage de vos versements. Beaucoup d’épargnants ouvrent un contrat de retraite par capitalisation pour un montant symbolique, ne le réévaluent jamais par la suite et croient pourtant leur retraite réglée. Or, à mesure que votre carrière progresse, il vous sera sans doute plus aisé d’intensifier cet effort, soit en relevant vos cotisations, soit par des versements complémentaires.

Au moment de la liquidation, le capital constitué sur un contrat Retraite Madelin s’élève en moyenne à 39 000 € : un encours qui, le plus souvent, ne permet pas d’obtenir une rente convenable, loin de là.
SavingsExemple 1 : le Dr ARCHET, 30 ans, pacsé, 1 enfant ; sa conjointe, 30 ans elle aussi, ne travaille pas.
Il vient d’acquérir sa résidence et exerce comme associé depuis 2 ans.
BNC 100 000 €
Impôt sur le revenu : 7 000 € (taux marginal d’imposition de 30 %)

Son choix : un contrat de retraite Madelin alimenté à hauteur de 400 € par mois, avec une réversion à 100 % en faveur de sa conjointe.

Chaque année, son impôt sur le revenu diminue ainsi de 1 440 €.

Hypothèses de calcul : contrat La Retraite 15 de Generali ; épargne placée à 50 % sur le fonds en euros (rémunération supposée de 2 %) et à 50 % en unités de compte (3 supports actions, rémunération supposée de 5 %) ; cotisations indexées de 2 %.

Le Dr ARCHET percevrait, à 65 ans, une rente de 11 029 €, c’est-à-dire 919 € par mois avant prélèvements sociaux ; cette rente serait ensuite revalorisée tous les ans.

En cas de décès avant 65 ans, la retraite prévue reviendrait en totalité à sa conjointe. De même, s’il disparaissait le premier une fois à la retraite, elle conserverait la rente entière. Le couple étant pacsé, la CARCDSF ne verse aucune pension de réversion au conjoint : la réversion à 100 % prévue au contrat prend donc ici toute son importance.

Dans l’hypothèse d’une invalidité qui interdirait au Dr ARCHET de poursuivre son exercice, ses cotisations cesseraient d’être dues jusqu’à 65 ans ; à cet âge, sa retraite lui serait versée sur la base prévue de 919 € brut par mois.

Pour raisonner en euros constants, on peut neutraliser la valorisation des cotisations (indexées sur le plafond de la Sécurité sociale) et retenir 400 € par mois pendant 35 ans : la rente du Dr ARCHET ressortirait alors à 8 329 €, soit 694 € par mois.

Supposons qu’à 65 ans la CARCDSF lui serve une pension égale à 30 % de son BNC, soit 2 500 € par mois. Les 400 € versés chaque mois sur son contrat Madelin relèveraient alors sa retraite d’un peu plus d’un tiers, ce qui constitue une amélioration très sensible.

En ne commençant qu’à 40 ans, le Dr ARCHET devrait verser 728 € par mois pour atteindre la même retraite de 919 € mensuels ; à 45 ans, il lui faudrait 1 000 €. Le temps joue donc un rôle décisif.
Dix critères pour reconnaître un bon contrat Madelin

Code Général des ImpôtsVotre situation correspond au profil décrit plus haut et vous retenez cette enveloppe fiscale pour préparer votre avenir.
Reste à savoir quelle offre « Retraite Madelin » retenir. Voici dix critères essentiels pour arrêter votre choix :

1

Une part de votre épargne sera remise, pour un projet de longue durée, à un assureur ou à un établissement bancaire. Retenez donc un organisme d’envergure européenne ou mondiale, reconnu comme spécialiste de la retraite et dont la solidité financière à long terme bénéficie d’une très bonne notation. Avec une capacité d’épargne suffisante, vous pouvez aussi partager vos versements entre deux grands organismes.

2

Critère décisif, voire crucial : le contrat fixe-t-il, dès sa souscription, la rente que vous toucherez à la retraite ? À défaut d’une telle garantie, l’organisme auquel vous remettez une part de vos économies reçoit de vous un « chèque en blanc ».

Pourquoi : pour convertir en rente le capital accumulé sur votre contrat, l’organisme financier lui applique un taux tiré des tables de mortalité que l’Insee établit. Or l’espérance de vie s’allonge sans cesse : si la table retenue est celle qui s’applique le jour de votre départ, le résultat risque de vous décevoir. Ces tables officielles sont en effet révisées tous les 10 ans environ (1988, table TPRV-93, puis en 2005 les « TGF05 et TGH05 », avec en 2012 une évolution sans distinction homme-femme).

Selon les cas, un contrat de retraite Madelin se réfère à :

  • La table de mortalité applicable le jour où la rente viagère commence à être versée : formule à écarter, bien qu’elle concerne près des 2/3 des contrats du marché.
  • La table de mortalité applicable à la date de chacun des versements ; la rente est alors calculée, au départ en retraite, au prorata des différentes périodes.
  • La table de mortalité connue à la souscription : l’assuré a l’assurance que son capital sera converti en rente d’après la table qui s’appliquait le jour où il a souscrit. Cette formule est à privilégier impérativement, même si elle reste minoritaire parmi les offres de retraite Madelin. Le mieux est qu’un barème de conversion des cotisations en rente l’accompagne.
  • Un système de points, enfin, dans certains contrats de retraite Madelin : chaque versement de l’adhérent lui permet d’acquérir des points qui, au départ en retraite, sont transformés en euros puis servis sous forme de rente. Peu lisible pour l’assuré, cette formule se raréfie, d’autant que la faillite retentissante d’un fonds a quelque peu entamé sa réputation.

Un assureur dont le portefeuille d’assurés est très étendu peut également recourir à sa propre table d’expérience, sous réserve d’une certification du ministère des Finances ; elle se révèle parfois plus favorable que les tables de l’Insee. C’est le cas de Generali, qui gère plus de 5 milliards sur son support Madelin.

3

Veillez à ce que vos versements alimentent un fonds dit « cantonné », c’est-à-dire réservé à un contrat unique. Ce fonds doit en outre réunir cotisants et retraités, de manière qu’un même taux de revalorisation s’applique à tous : l’épargnant actuel est le retraité de demain, il convient de s’en souvenir.

4

Les frais s’apprécient globalement : ceux prélevés sur vos versements, mais également ceux qui grèveront les rentes futures (arrérages). Il faut y ajouter l’examen des frais de gestion propres aux supports financiers, fonds en euros comme unités de compte. Lorsque ces derniers frais sont excessifs, le fonds en euros s’en trouve vite pénalisé, d’autant que les taux reculent depuis quelques années.

5

La gamme d’unités de compte doit offrir un choix assez large et s’appuyer sur des sociétés de gestion reconnues. Comme il est parfois nécessaire, pendant la vie du contrat, de basculer d’un support vers un autre, contrôlez aussi le coût de ces arbitrages.

6

Sur plusieurs années consécutives, le rendement du fonds en euros doit se situer dans la bonne moyenne du marché.

7

À l’échéance, le contrat doit vous laisser le choix entre plusieurs modes de versement de la rente : annuités garanties, réversion au conjoint selon différents pourcentages, etc.

8

Le contrat Madelin doit comprendre, ou au moins proposer en option, des garanties de bonne fin. Si un aléa de la vie survient pendant la phase d’épargne, ce sont elles qui vous assurent de toucher votre retraite malgré une incapacité de travail ou une invalidité, et qui la réservent à votre conjoint si vous décédez.

9

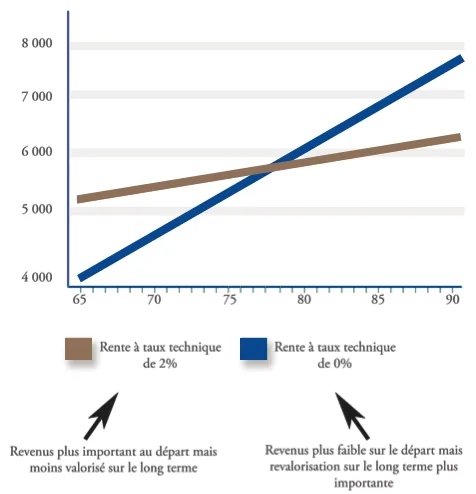
On appelle taux technique le taux minimum de revalorisation que l’assureur garantit ; il doit figurer dans votre contrat. Un taux technique élevé majore la rente, en particulier durant les premières années ; en contrepartie, une fraction du rendement garanti ayant déjà été servie à l’assuré, cette rente progresse ensuite moins vite que celle calculée sans taux technique. Il est interdit aux assureurs de garantir un taux technique dépassant 60 % du taux moyen des emprunts d’État (TME) des six derniers mois, ce qui représentait au maximum 0,6 % début 2019. Comme une rente se perçoit généralement sur une longue période, mieux vaut éviter un taux technique trop fort. Quelques organismes proposent plusieurs taux techniques au choix : à vous d’apprécier si votre espérance de vie dépassera la moyenne.

10

Dès lors que vous investissez en unités de compte, votre contrat Madelin doit prévoir des options de gestion automatique : sécurisation des plus-values, par exemple, ou transfert programmé des unités de compte vers le support en euros lorsque la retraite approche. Si ces options manquent, faites suivre votre contrat dans la durée par un cabinet indépendant, qui vous soumettra les arbitrages appropriés.

Important stampVous détenez déjà un contrat Madelin et, au vu des critères qui précèdent, votre choix ne vous paraît peut-être plus le meilleur. Sachez qu’un tel contrat peut, à tout moment, quitter un organisme pour un autre : un décret d’octobre 2006 a allégé les modalités de transfert et renforcé la protection des épargnants (délais de transfert, plafonnement des pénalités…). Une réserve importante toutefois : le transfert d’un contrat Madelin vers un autre contrat Madelin n’est désormais plus possible ; seul un PER peut l’accueillir. 
Votre contrat de retraite Madelin peut faire l’objet d’un audit gratuit par notre cabinet.

Les conditions générales de presque tous les contrats Madelin du marché sont en notre possession : nous sommes donc en mesure d’indiquer, de manière objective, si le vôtre satisfait aux principaux critères d’un bon contrat.

La demande se fait en ligne, au moyen du formulaire accessible par ce lien : formulaire de demande d’audit

Fonds en euros ou unités de compte : quelle répartition retenir ?

rente textSi la Bourse vous inspire une aversion totale, écartez les actions au profit des fonds en euros : en toute sécurité, ils vous rapporteront au plus 2 % environ en 2017. Ce serait toutefois regrettable, votre épargne se construisant sur une longue durée. Il est donc inutile de suivre chaque jour le cours des actions logées dans votre contrat de retraite Madelin, et plus encore de céder à la panique en arbitrant vos avoirs à la première alerte. L’horizon de votre capitalisation étant l’âge de votre retraite, vous pouvez faire preuve d’une grande patience.
S’y ajoute le fait que vos versements seront, le plus souvent, mensuels : vos actions étant achetées à des prix successifs différents, les hausses et surtout les éventuelles baisses des marchés se trouvent lissées.

Le rendement des fonds en euros étant appelé à baisser, nous vous recommandons vivement d’orienter une fraction de votre épargne vers les actions. Un partage par moitié, 50 % en fonds en euros et 50 % en unités de compte, peut se révéler pertinent, car il préserve une marge de sécurité confortable. Lorsque la part en unités de compte atteint un certain volume, la confier à plusieurs gestionnaires dilue un peu plus encore le risque.

Pour ces unités de compte investies en actions, la mission première de notre cabinet consiste à vous guider en fonction de votre profil d’investisseur, défini et validé avec vous au préalable. Les actions se répartissent en effet en plusieurs catégories de risque : à un praticien de tempérament prudent, nous pourrons par exemple suggérer des supports patrimoniaux, dont l’objectif est une performance régulière à long terme.

La présence d’unités de compte dans votre contrat de retraite Madelin appelle de la prudence à l’approche du départ : il est alors vivement conseillé de rapatrier vos avoirs en actions sur le fonds en euros, pour qu’un décrochage des marchés, survenant au moment même où vous cessez votre activité, n’ampute pas l’épargne accumulée. Cet arbitrage est automatique dans certains contrats, parfois par paliers liés à votre âge. S’il est réalisé « manuellement », avec votre conseiller, il peut intervenir de trois à cinq ans avant la date de retraite prévue, selon que la Bourse traverse alors un cycle de hausse ou de baisse.

Contrat Madelin et assurance vie : faut-il choisir ?

Ces deux enveloppes ne s’excluent nullement. Elles se combinent même utilement dans certaines situations, en particulier pour un praticien lourdement imposé dont l’activité a atteint son rythme de croisière : les faiblesses de l’une sont compensées par les atouts de l’autre.

Le contrat Madelin poursuit un but unique, la retraite : il procure, pour « les vieux jours », des revenus réguliers et certains, et s’accompagne d’un avantage fiscal à l’entrée. L’assurance vie peut servir le même but, mais par une autre voie : elle permet d’accumuler un capital sur lequel vous prélèverez ensuite des revenus presque défiscalisés.

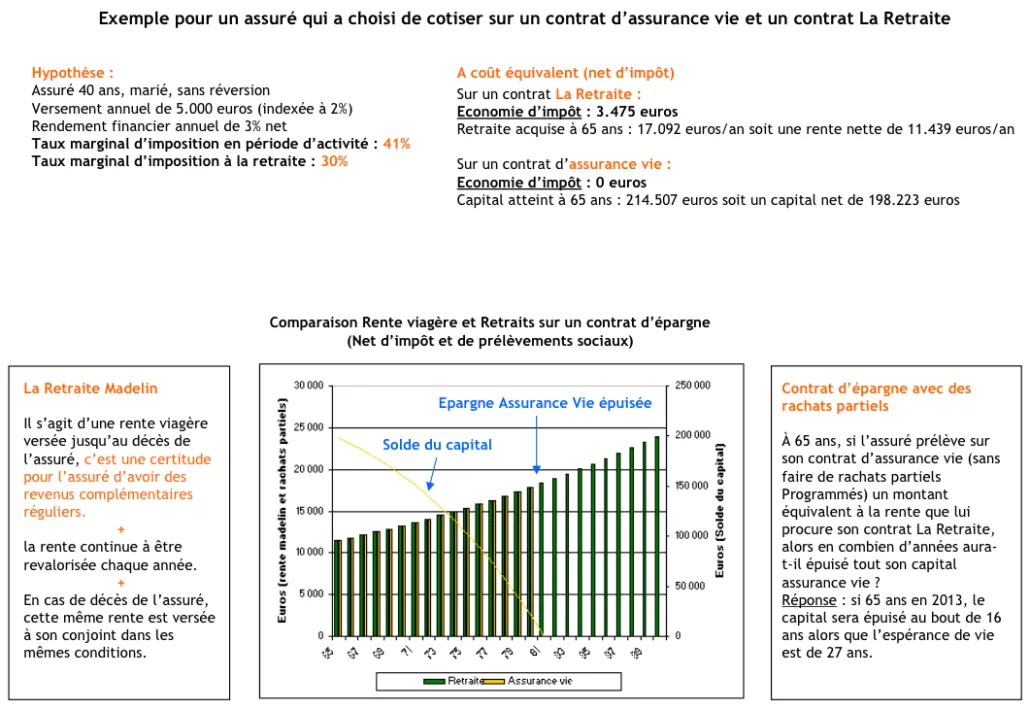
On objecte souvent que la rente viagère d’un contrat Loi Madelin rapporterait moins que des retraits successifs opérés sur un capital placé en assurance vie. Le comparatif présenté ci-dessous apporte, sur ce point, des éléments de réponse instructifs :

Exemple chiffré comparant un contrat La Retraite Madelin et un contrat d'assurance vie, avec graphique
Demande Express

Actualité Retraite

  • Homme aux cheveux gris en polo blanc tenant un dossier, patiente allongée au fauteuil dentaire derrière lui
    PCV : la retraite que votre conventionnement finance en partie16 juin 2026 - 9:00 am
  • Classeurs rouge Retraite et jaune Complémentaire avec un stylo et des lunettes
    Base, complémentaire, PCV : ce que la CARCDSF vous appelle en 202615 janvier 2026 - 9:00 am
  • Jeune femme de profil, une main près de la bouche, qui murmure un secret en souriant
    Notre newsletter sur la retraite3 avril 2025 - 4:32 pm
  • Touche bleue Plan épargne entreprise sur un clavier d'ordinateur
    Une SCM peut-elle mettre en place une épargne salariale ?27 mars 2025 - 8:49 am
Votre diagnostic prévoyance Votre diagnostic complémentaire santé Votre diagnostic cabinet de groupe
Simulateur prévoyance Simulateur disponible fiscal Madelin

Assurances Médica

Le spécialiste de la prévoyance et de la retraite des chirurgiens-dentistes.

DUNANT FREDERIC
Domaine de la Garenne
83740 LA CADIERE D’AZUR

Fixe : 09 77 83 13 77
Mobile : 06 71 53 77 31
Fax : 04 94 89 06 99

Le site

  • Accueil
  • Qui sommes nous
  • Prévoyance chirurgiens dentistes
  • Retraite chirurgiens dentistes
  • Assurance emprunteur chirurgiens dentistes
  • Gestion de patrimoine
  • Salariés cabinets dentaires
  • Simulateurs
  • Contact

Votre étude personnalisée

Prévoyance, retraite, assurance emprunteur, patrimoine : décrivez-nous votre situation, nous revenons vers vous avec une étude chiffrée.

Votre demande express

Nos simulateurs · Nous contacter

© Copyright - Medica assurances - Dixi
  • Politique de confidentialité
  • Mentions légales
  • Contact
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Les cookies assurent le bon fonctionnement de notre site Internet et de comprendre comment il est utilisé. En poursuivant votre navigation sur ce site, vous acceptez l’utilisation de cookies pour vous proposer des contenus et services adaptés à vos centres d’intérêts et vous permettre l'utilisation de boutons de partages sociaux.

Notre politiqueOK

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Politique de confidentialité
Accept settingsHide notification only