
L’ASSURANCE DES EMPRUNTS DU CHIRURGIEN-DENTISTE
Qu’il s’agisse d’un crédit personnel (achat immobilier) ou d’un crédit professionnel (achat de parts, acquisition des murs de votre cabinet dentaire…), la négociation a été serrée : le taux obtenu est le plus bas possible et vous avez consenti les sûretés demandées (hypothèque, caution, nantissement…).
Un sujet demeure pourtant à traiter, que l’on juge souvent secondaire à première vue : l’assurance de votre prêt.
Son poids dans vos futures échéances n’a rien de marginal : sur un prêt de 20 ou 25 ans, les cotisations atteignent quelques milliers d’euros, soit en moyenne 25 % du coût du crédit. Il est donc légitime de chercher à réduire cette dépense, à condition de ne jamais le faire aux dépens des garanties, qui doivent être examinées de près et correspondre à l’exercice du chirurgien-dentiste.
Gardez ce point à l’esprit : la banque, elle, se sera toujours prémunie contre une défaillance de votre part. Si, le jour du sinistre, votre assurance ne joue pas parce que ses garanties étaient inadaptées, c’est vous qui en supporterez le premier les conséquences.
Comment procéder :
Vous choisissez librement votre assurance emprunteur
L’établissement prêteur n’est pas en droit de vous imposer son contrat de groupe, ni celui d’une de ses filiales directes. Rien ne vous empêche, par conséquent, de faire couvrir votre prêt par un assureur extérieur, en passant le plus souvent par un courtier spécialisé : c’est ce que l’on appelle la « délégation d’assurance ». L’offre de prêt ne peut être finalisée qu’une fois cette délégation remise à la banque, laquelle y figure, dans la plupart des cas, en qualité de « bénéficiaire acceptant ». Tant que ce document manque, les fonds restent bloqués. Notez enfin que, si la banque ne peut exiger la souscription de son assurance « interne », elle garde la possibilité d’écarter une délégation dont les garanties ne la satisfont pas.
Loi Lemoine (2022) : le régime actuellement applicable
L’assurance emprunteur a été nettement simplifiée par la loi n° 2022-270 du 28 février 2022, dite loi Lemoine, qui repose sur trois mesures principales :
- Résiliation possible à toute date : il n’est plus nécessaire d’attendre l’échéance anniversaire du contrat pour remplacer votre assurance de prêt, et ce changement n’entraîne ni frais ni pénalité. Cette faculté vaut pour les offres de prêt émises depuis le 1er juin 2022 ; depuis le 1er septembre 2022, elle couvre aussi l’ensemble des contrats en cours.
- Fin du questionnaire médical dès lors que deux conditions sont réunies : une part assurée de 200 000 € au plus par emprunteur (encours cumulé) et un remboursement achevé avant le 60e anniversaire de l’assuré.
- Droit à l’oubli acquis au bout de 5 ans (contre 10 auparavant) pour les cancers et l’hépatite C, ce délai courant à partir de la fin du protocole thérapeutique et en l’absence de rechute.
S’y ajoutent deux obligations pour la banque : vous rappeler tous les ans l’existence de ce droit de résiliation, et se prononcer sur votre demande de substitution sous 10 jours ouvrés. Un refus n’est recevable que s’il est fondé sur le défaut d’équivalence des garanties, et il doit être motivé par écrit.
Le champ de ces dispositions se limite aux prêts immobiliers des particuliers. Pour un crédit professionnel, elles ne jouent pas : tout relève alors de la négociation avec la banque.
Les textes antérieurs : Lagarde, Hamon et Bourquin
- Loi Lagarde (2010) : dès la souscription du prêt, l’emprunteur choisit librement son assureur (« délégation d’assurance »), pourvu que le contrat présenté offre des garanties équivalentes à celles du contrat de la banque. Face à un contrat équivalent, la banque n’a le droit ni de le refuser, ni de relever le taux du prêt en contrepartie.
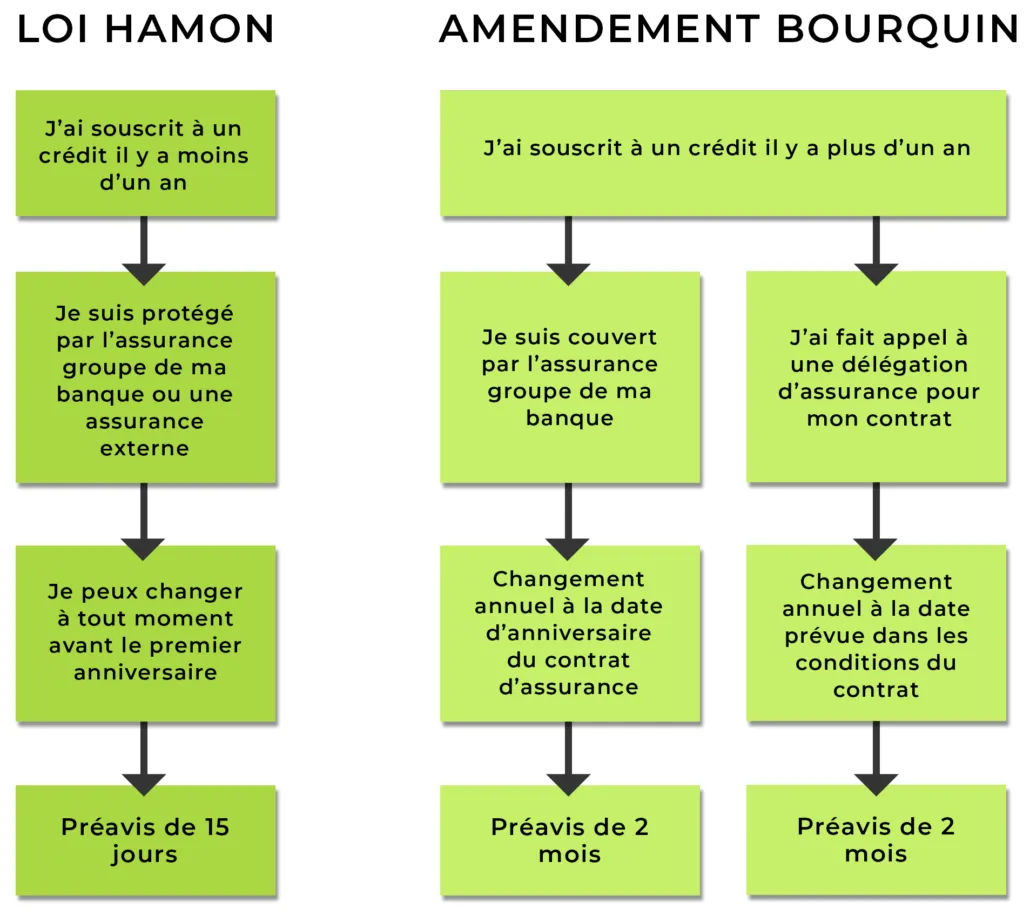
- Loi Hamon (2014) : le changement d’assurance devient possible durant les 12 premiers mois du prêt. Pour apprécier l’équivalence, le Comité consultatif du secteur financier a arrêté une liste de 18 critères, dont chaque banque retient 11 au maximum : délai de franchise, prise en charge des affections dorsales et psychiatriques, invalidité évaluée au regard de la profession exercée au jour du sinistre… La banque est tenue de vous remettre une fiche standardisée d’information, sur laquelle ces critères sont mentionnés.
- Amendement Bourquin (2018) : le contrat peut être résilié une fois par an, à sa date anniversaire.
Ces périodes de résiliation ont laissé place, depuis 2022, au droit permanent instauré par la loi Lemoine. Demeurent applicables, en revanche, le principe d’équivalence des garanties ainsi que la fiche standardisée d’information.
La convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé)
Ce dispositif ne porte pas sur la liberté de choisir son assurance emprunteur. Il vise à ce qu’une solution d’assurance soit recherchée dans tous les cas pour les candidats à l’emprunt qui connaissent, ou ont connu, de graves problèmes de santé.
Signée une première fois en 2007, la convention a été rénovée : la convention AERAS 2011 lui a succédé, au terme d’une année de travaux ouverte le 22 janvier 2010. Pouvoirs publics, associations de malades, banquiers et assureurs y marquent leur intention de poursuivre leur action commune pour faciliter l’accès au crédit et à son assurance des personnes présentant un « risque aggravé de santé ».
Lorsque votre état de santé fait obstacle à une assurance aux tarifs et conditions standard, un service médical spécialisé réexamine d’office votre dossier à un deuxième niveau ; vous n’avez aucune démarche à accomplir. Faute de proposition d’assurance à ce stade, le dossier passe, là encore sans intervention de votre part, à un troisième niveau, pourvu que les conditions suivantes soient remplies :
- La part assurée de vos prêts cumulés n’excède pas 420 000 €, les crédits relais n’étant pas comptés dans ce montant lorsqu’il s’agit d’acquérir une résidence principale.
- Le contrat d’assurance arrive à échéance avant le 71e anniversaire de l’emprunteur.
Un mécanisme de la convention AERAS plafonne, sous conditions de ressources, le coût de l’assurance à 1,4 point du TAEG ; au-delà, l’excédent est supporté par les banquiers et assureurs signataires.
Pour les demandes de prêt immobilier, banquiers et assureurs ont pris l’engagement de donner leur réponse sous 5 semaines, ce délai courant à partir de la réception du dossier complet.
Une commission de médiation peut être saisie si vous estimez que les mécanismes prévus par la convention AERAS n’ont pas été appliqués correctement.
Choisir son assurance emprunteur depuis la loi Lemoine
Avant 2022, l’emprunteur devait agir soit au cours des douze premiers mois (loi Hamon), soit à la date anniversaire du contrat (amendement Bourquin). Ces échéances ont disparu : l’assurance de prêt se résilie désormais quand on le souhaite.
Une résiliation libérée de tout calendrier
La mise en concurrence s’en trouve facilitée, puisque plus aucune date ne s’impose : la banque doit seulement recevoir un nouveau contrat dont les garanties sont équivalentes. Dans la plupart des cas, les formalités sont prises en charge par votre courtier ou par le nouvel assureur.
La banque est en outre tenue par la loi à un devoir d’information annuelle portant sur ce droit de résiliation.
Questionnaire de santé supprimé, droit à l’oubli raccourci
Aucun questionnaire médical n’est plus demandé pour un prêt immobilier qui s’achève avant le 60e anniversaire de l’emprunteur et dont la part assurée reste limitée à 200 000 € par personne (soit 400 000 € pour un couple). Pour les cancers et l’hépatite C, le « droit à l’oubli » s’applique cinq ans après la fin du protocole thérapeutique, contre dix ans précédemment.
Ce sont, pour l’essentiel, les prêts à usage d’habitation qui entrent dans le champ de cette loi.
Peut-être avez-vous manqué de temps, lors de la mise en place du prêt, pour examiner votre assurance emprunteur, ou jugé la discussion avec votre banque trop délicate à ce moment-là. La situation se rattrape : sur présentation d’un contrat aux garanties équivalentes, la résiliation est aujourd’hui possible quelle que soit la date.
Votre banque doit se prononcer sous 10 jours ouvrés et motiver un éventuel refus. Si elle accepte, un avenant au contrat de prêt est établi par ses soins, sans aucun frais.
Sont visés en premier lieu les prêts immobiliers personnels ; un prêt de nature exclusivement professionnelle reste en dehors de ce droit.
Depuis les lois Lagarde et Hamon, la part des délégations d’assurance n’a guère augmenté : elle ne dépasse pas 20 % des crédits accordés. Un tiers des Français ignorent par ailleurs qu’ils sont libres de ne pas souscrire l’assurance emprunteur de la banque qui leur consent le crédit.
Les banques ne sont pas près de renoncer à la manne que représente l’assurance emprunteur.
L’esprit de ces textes est contourné avec habileté par bon nombre d’établissements. Voici, sans prétendre être complet, des pratiques très répandues que notre cabinet constate tous les mois :
- L’examen de la délégation d’assurance traîne en longueur, ce qui place l’emprunteur sous pression : il redoute de voir la transaction lui échapper.
- L’argument de l’équivalence des garanties. Le prêteur, on l’a vu, est fondé à écarter une délégation dont la couverture n’équivaut pas à celle de son contrat de groupe. Il lui suffit alors de repérer, dans le contrat que vous cherchez sans succès à lui « imposer », un alinéa de détail moins favorable que le sien, quand bien même la délégation offre, prise dans son ensemble, des garanties nettement supérieures.
- Le procédé le plus abouti : c’est le jour même de la signature du prêt que la banque vous apprend que, par malchance, l’assurance présentée ne convient pas, toujours en raison de ce « petit alinéa ». Les documents de l’assurance interne vous sont alors tendus pour être remplis sur-le-champ.
- Il vous est laissé entendre qu’un taux de crédit aussi bas suppose la souscription de l’assurance de la banque. Rien de tout cela n’est écrit, bien entendu : la loi interdit strictement cette pratique (vente dite liée).
- Des frais supplémentaires sont facturés lorsque vous recourez à une délégation d’assurance.
D’autres exemples pourraient s’ajouter. La fermeté s’impose face à votre banquier dès le montage du dossier, y compris en lui laissant entrevoir que vous pouvez vous adresser sans tarder à un autre établissement. Les chapitres précédents vous donnent de quoi lui montrer que le fonctionnement d’une délégation d’assurance et les règles applicables vous sont bien connus.
Les chirurgiens-dentistes libéraux comptent parmi les clients que l’ensemble des réseaux bancaires sollicitent le plus. Votre banquier a donc, en règle générale, avantage à vous suivre : il tient à vous garder dans sa clientèle.
Il arrive d’ailleurs que des chargés de clientèle ou des directeurs d’agence ne s’opposent pas à une délégation extérieure. Ils savent que leur client y gagne une meilleure couverture (des garanties adaptées à sa spécialité), pour un coût inférieur dans la majorité des cas, quitte à perdre un dossier, voire un client.
Sur un prêt immobilier personnel déjà en cours, l’assurance emprunteur se remplace désormais à tout moment, sur présentation d’un contrat aux garanties équivalentes (loi Lemoine). Pour un prêt exclusivement professionnel, la renégociation s’avère nettement plus ardue, sans être hors de portée : la banque ayant la qualité de bénéficiaire acceptant, la décision de modifier ou non l’assurance en place lui revient.
Nous avons déjà dû expliquer à des chirurgiens-dentistes que la perte de la pince à la suite d’un accident, par exemple, ne conduirait en aucun cas l’assurance standard souscrite à la banque à solder leur crédit. Avec des encours qui atteignent parfois quelques centaines de milliers d’euros, la survenance d’une telle invalidité professionnelle aurait des conséquences financières désastreuses.
Certaines banques ont donné leur accord, mais sous la pression du client.