LE FINANCEMENT DU CHIRURGIEN-DENTISTE
Le crédit tient une place centrale dans la constitution d’un patrimoine, professionnel comme personnel : employé à bon escient, il doit produire un effet de levier important. Le banquier et le courtier en financement deviennent alors des partenaires obligés, avec lesquels il faut savoir négocier.
Le chirurgien-dentiste y recourt dès ses premières années d’exercice, pour s’installer : rachat de patientèle, matériel du cabinet, SEL, puis achat des murs…
L’achat de la résidence principale vient en général s’y ajouter assez vite.
Le crédit sert enfin d’autres projets de nos clients, par exemple l’achat d’immobilier locatif, destiné à bâtir un patrimoine ou à préparer des revenus pour la retraite.
Au sein de notre cabinet, quatre personnes se consacrent exclusivement à cette activité.
Fortes de plus de 10 ans d’expérience, elles traitent toutes les demandes, partout dans l’Hexagone. Elles sont l’interlocuteur de nos clients pour présenter leur dossier et pour mener l’ensemble des démarches auprès des banques.
Leur compétence s’étend au financement professionnel (murs du cabinet dentaire, achat de parts) comme au financement immobilier privé (résidence principale ou secondaire, investissement locatif).
Les nombreuses conventions que nous avons conclues avec des banques nous permettent d’agir sur tout le territoire : BNP, Crédit foncier de France, Crédit Agricole, Crédit Mutuel, Société Marseillaise de Crédit, Société Générale…….
Ses accords avec les banques donnent au courtier en crédit, on l’a vu, une connaissance précise des offres de financement du marché.
Il peut ainsi épargner aux praticiens du temps, des efforts et de l’argent, alors que leur emploi du temps leur laisse peu de place pour ces recherches.
Nous conseillons nos clients sur la manière d’aborder les banques et sur le montage de leur dossier de financement ; cette mission dépasse largement la seule recherche du meilleur taux.
N’étant liés à aucun établissement bancaire, nous l’exerçons en toute indépendance.
Nous savons comment un dossier de crédit doit être présenté, et pouvons donc guider nos clients vers les solutions de financement qui leur conviennent : une part de notre valeur ajoutée tient à cela.
Notre intervention porte sur tout financement :
- De parts sociales
- Achat de patientèle
- De vos murs professionnels
- De votre résidence principale ou secondaire
- De votre immobilier Locatif
- Crédit hypothécaire ou Lombard (prêts sur actifs), auquel est consacrée une page distincte
- Renégociation de vos crédits
 Deux cas types, présentés dans le tableau ci-dessous, illustrent ce que rapporte la renégociation d’un crédit immobilier. Le gain peut être sensible sur les mensualités ; il peut aussi servir à raccourcir la durée du prêt.
Nous étudions volontiers votre situation particulière.
Renégociation d’un crédit immobilier : les économies obtenues
| Economies réalisées grace à la renégociation de son crédit immobilier | ||||||
| Crédit de 300 000 €/25 ans | Crédit de 200 000 €/20 ans | |||||
| souscrit en 01/2003 | souscrit en 01/2012 | |||||
| Taux initial prêt | 5,10% | 4,30% | ||||
| hors assurances | ||||||
| Mensualités | 1 754 € | 1 213 € | ||||
| hors assurances | ||||||
| Durée restante a courir | 154 mois | 204 mois | ||||
| Captial restant dû | 200 816 | 179 180 € | ||||
| Indemnités de reboursement | 5 000 € | 3 700 € | ||||
| anticipé | ||||||
| Montant de la garantie | 2 500 € | 2 000 € | ||||
| Frais de dossier | 1 000 € | 1 000 € | ||||
| Montant à racheter | 209 316 € | 185 880 € | ||||
| Emprunteur décide de diminuer | ||||||
| ses mensualités | ||||||
| Taux obtenu en janvier 2016 | 1,5% sur 13 ans | 1,75% sur 17 ans | ||||
| Nouvelle mensualité | 1 477 € | 1 054 € | ||||
| Gain de mensualité | 276 € | 159 € | ||||
| Gain cumulé | 43 056 € | 32 419 € | ||||
| Emprunteur décide de diminuer | ||||||
| la durée de son crédit | ||||||
| Taux renégocié en janvier 2016 | 1,40% sur 11 ans | 1,(à% sur 15 ans | ||||
| Nouvelle mensualité | 1 711 € | 1 153 € | ||||
| Gain cumulé | 47 655 € | 39 793 € | ||||
- Crédits à la consommation
- Crédits véhicules
- Achats de matériel inférieurs à 150 000 €
Nous facturons des honoraires. Ils remplacent avantageusement les frais de dossier que les banques prélèvent d’ordinaire lorsque vous négociez vous-même.
Ces honoraires ne sont dus que si notre mission aboutit, autrement dit si le crédit est obtenu aux conditions convenues.
 Un meilleur taux, du temps gagné, des frais de dossier supprimés et un conseil sur le montage : ces avantages couvrent très largement le montant des honoraires.
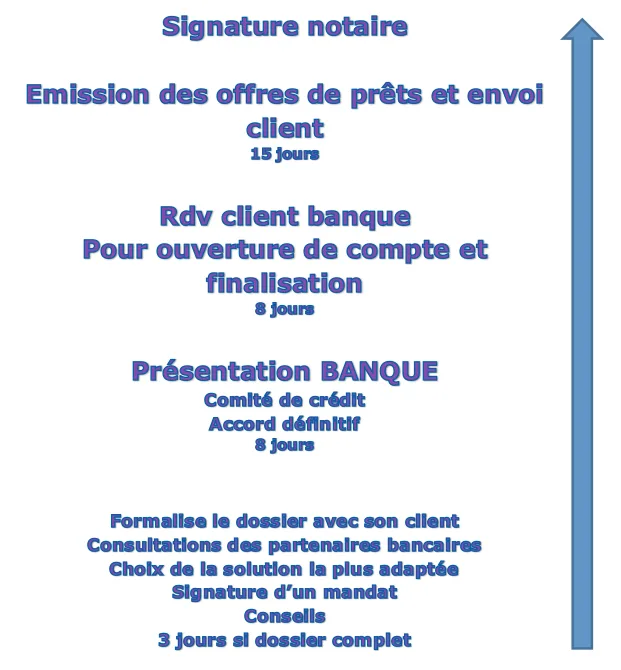
Les étapes d’un dossier de financement, en résumé
Le déroulement de votre dossier est détaillé, étape après étape, dans le schéma ci-dessous. Il montre qu’il faut nous saisir suffisamment tôt, d’autant que le délai est en principe un peu plus long pour un prêt professionnel.
L’assurance emprunteur peut, elle aussi, différer l’offre de prêt : c’est le cas lorsqu’un problème de santé appelle des examens ou des pièces complémentaires, ou lorsque l’importance des capitaux assurés entraîne, par protocole, une série d’examens médicaux.